Coba bayangkan kamu baru menyetor uang ke tabungan. Layar ponsel menampilkan saldo yang bertambah, dan kamu merasa tenang. Uang itu sebenarnya tidak diam di satu tempat. Bank langsung memutarnya menjadi kredit untuk orang lain. Ada yang memakainya untuk membeli rumah, ada yang menambah stok warung, dan ada yang membuka usaha baru.
Prosesnya terdengar sederhana. Bank mengumpulkan dana, lalu meminjamkannya. Menyalurkan kredit memang mudah karena peminjam selalu ada. Menjaga agar kredit itu kembali tepat waktu membutuhkan kerja keras. Kalau kredit macet menumpuk, dana nasabah ikut terancam.
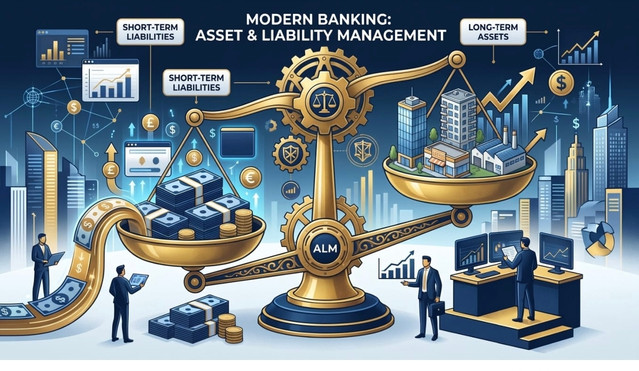
Cara bank mengatur uang nasabah disebut manajemen dana bank. Bank mengumpulkan dana lewat tabungan, giro, dan deposito, lalu menyalurkannya menjadi kredit. Keuntungan bank berasal dari selisih bunga. Risiko kredit macet selalu ada dalam proses ini. Manajemen risiko kredit penting dipahami karena yang dikelola bank adalah uang kita semua.
Apa Itu Manajemen Dana Bank
Manajemen dana bank adalah cara bank mengatur uang yang dikelolanya. Ada tiga hal yang diatur. Pertama, dari mana uang diperoleh. Kedua, ke mana uang disalurkan. Ketiga, bagaimana uang tetap tersedia saat nasabah ingin menarik tabungannya.
Hal pertama disebut penghimpunan dana, yaitu mengumpulkan uang dari nasabah. Hal kedua disebut penyaluran dana, yaitu memberikan kredit. Hal ketiga disebut pengelolaan likuiditas. Bank menyimpan sebagian dana dalam bentuk tunai atau simpanan di Bank Indonesia supaya penarikan nasabah selalu bisa dilayani.
Manajemen risiko kredit masuk dalam bagian penyaluran dana. Kredit adalah penggunaan dana terbesar bank, jadi risikonya perlu dijaga dengan serius. Bagian-bagian berikut membahas ketiga hal ini satu per satu.
Bagaimana Bank Menghimpun Dana
Bank mengumpulkan dana dari masyarakat lewat tiga produk utama. Pertama, tabungan. Produk ini paling akrab dengan mahasiswa. Kita bisa menyetor dan menarik uang kapan saja lewat ATM, mobile banking, atau kantor cabang. Bunganya kecil karena uangnya bisa diambil sewaktu-waktu.
Kedua, giro. Produk ini banyak dipakai pelaku usaha dan perusahaan untuk transaksi harian, seperti membayar pemasok, gaji karyawan, dan tagihan. Pembayarannya bisa memakai cek atau bilyet giro. Bunganya sangat rendah, bahkan sering mendekati nol, karena dananya terus keluar masuk.
Ketiga, deposito. Nasabah menyimpan uang untuk jangka waktu tertentu, misalnya satu, tiga, enam, atau dua belas bulan. Uang itu tidak bisa diambil sebelum jatuh tempo tanpa denda. Bunganya lebih tinggi karena bank bisa memakai dana itu dengan lebih tenang.
Ketiga produk ini disebut dana pihak ketiga (DPK). Inilah bahan baku utama bisnis bank.
Dari Dana Nasabah Menjadi Kredit
Dana yang terkumpul tidak dibiarkan menganggur. Bank menyalurkannya kepada pihak yang membutuhkan dalam bentuk kredit. Ada kredit pemilikan rumah, kredit kendaraan, kredit modal kerja untuk pedagang, dan kredit usaha untuk UMKM.
Di sinilah peran bank sebagai perantara keuangan terlihat jelas. Bank mempertemukan orang yang punya uang lebih dengan orang yang butuh modal. Pemilik warung bisa menambah barang dagangan. Keluarga muda bisa membeli rumah. Pengusaha kecil bisa membuka cabang baru. Roda ekonomi ikut berputar karena kredit.
Keuntungan Bank dari Selisih Bunga
Bank memperoleh keuntungan dari selisih bunga. Bank membayar bunga kepada penabung dan pemilik deposito. Bank juga menerima bunga dari para peminjam. Bunga kredit lebih tinggi daripada bunga simpanan, dan selisihnya menjadi pendapatan bank.
Sebagai ilustrasi, anggap saja bank membayar bunga deposito 4 persen per tahun. Bank menyalurkan kredit dengan bunga 10 persen per tahun. Selisih 6 persen itu masuk ke bank. Dari situ bank membayar gaji karyawan, biaya operasional, dan pajak. Sisanya menjadi laba. Selisih ini disebut net interest margin (NIM).
Kalau dilihat sekilas, bisnis ini tampak gampang. Kumpulkan dana, pinjamkan, lalu ambil selisih bunganya. Satu syarat penting menentukan semuanya, yaitu uang yang dipinjamkan harus kembali.
Menyalurkan Kredit Itu Mudah
Bank punya dana besar dari nasabah. Dana itu harus segera bekerja karena bank membayar bunga simpanan setiap bulan. Banyak orang dan pelaku usaha juga membutuhkan pinjaman, jadi permintaan kredit selalu ada.
Setiap bank biasanya memasang target penyaluran kredit. Petugas kredit mengejar angka. Promosi dipasang di mana-mana. Pengajuan makin dipermudah lewat aplikasi. Dalam situasi ini, menyetujui kredit terasa cepat dan menguntungkan. Angka penyaluran naik, pendapatan bunga naik, dan laporan terlihat bagus.
Di titik inilah banyak masalah bermula. Kredit yang disetujui terlalu cepat sering lolos tanpa penilaian yang cukup.
Mengapa Menjaga Kredit Itu Sulit
Setelah kredit cair, pekerjaan bank baru dimulai. Kredit harus dipantau sampai lunas. Jangka waktunya bisa lima, sepuluh, bahkan dua puluh tahun. Selama itu banyak hal bisa terjadi. Usaha peminjam bisa sepi. Peminjam bisa kehilangan pekerjaan. Harga bahan baku bisa naik. Ekonomi bisa melemah.
Jika peminjam berhenti membayar, kredit itu menjadi kredit macet. Istilah resminya non-performing loan (NPL). Bank tetap harus membayar bunga kepada nasabah dan mengembalikan dana saat ditarik. Uang yang sudah dipinjamkan belum kembali, sehingga arus kas bank terganggu.
Kalau kredit macet menumpuk, laba bank turun dan modal bank terkikis. Dalam kondisi terburuk, bank bisa kesulitan memenuhi kewajiban kepada nasabah. Karena itu risiko ini disebut risiko kredit, dan pengelolaannya harus serius. Uang yang dikelola bank adalah uang kita semua. Setiap keputusan kredit menyangkut tabungan jutaan orang.
Strategi Bank Mengelola Risiko Kredit
Bank punya beberapa langkah untuk mengelola risiko kredit. Langkah pertama adalah menilai calon peminjam dengan teliti. Banyak bank memakai prinsip 5C. Character menilai watak dan reputasi peminjam. Capacity menilai kemampuan membayar dari penghasilan atau hasil usaha. Capital melihat modal yang dimiliki. Collateral melihat jaminan. Condition melihat kondisi ekonomi dan prospek usaha. Bank juga mengecek riwayat kredit lewat Sistem Layanan Informasi Keuangan (SLIK) milik OJK.
Langkah kedua adalah meminta jaminan. Jaminan bisa berupa tanah, bangunan, kendaraan, atau aset lain. Kalau peminjam gagal bayar, bank bisa menjual jaminan untuk menutup kerugian.
Langkah ketiga adalah menyebar kredit ke banyak sektor dan banyak peminjam. Bank yang hanya meminjamkan ke satu sektor, misalnya properti, akan sangat terpukul saat sektor itu lesu. Penyebaran kredit membuat kerugian dari satu peminjam bisa ditutup oleh pendapatan dari peminjam lain.
Langkah keempat adalah memantau kredit secara rutin. Bank perlu tahu sejak dini kalau ada peminjam yang mulai telat bayar. Peminjam yang kesulitan bisa dibantu lewat restrukturisasi, misalnya dengan memperpanjang jangka waktu atau menyesuaikan cicilan. Langkah ini sering menguntungkan kedua pihak karena kredit tetap berjalan.
Langkah kelima adalah menyiapkan cadangan kerugian. Bank menyisihkan sebagian labanya sebagai cadangan kerugian penurunan nilai. Cadangan ini berfungsi seperti dana darurat. Kalau ada kredit yang macet, bank sudah siap menanggungnya.
Pengawasan dan Penjaminan
Bank tidak bekerja sendirian. Otoritas Jasa Keuangan (OJK) dan Bank Indonesia mengawasi dan mengatur perbankan. Ada aturan tentang kecukupan modal dan batas rasio kredit macet. Bank dengan rasio NPL yang terlalu tinggi akan mendapat perhatian khusus dari pengawas.
Nasabah juga punya perlindungan lewat Lembaga Penjamin Simpanan (LPS). LPS menjamin simpanan nasabah di bank peserta penjaminan sampai batas nilai tertentu. Perlindungan ini memberi rasa aman bagi masyarakat.
Apakah Upaya Bank Sudah Cukup?
Sistem pengelolaan risiko kredit di perbankan Indonesia sudah cukup lengkap. Aturan ada, pengawas ada, dan penjamin simpanan ada. Bank juga punya alat penilaian yang jelas, mulai dari prinsip 5C sampai data SLIK.
Sistem yang baik akan bekerja kalau dijalankan dengan disiplin. Target penyaluran kredit yang terlalu tinggi bisa membuat petugas terburu-buru. Penilaian yang dipercepat membuka peluang kredit bermasalah. Bank perlu menempatkan kehati-hatian di urutan pertama.
Bank juga perlu terus memperbarui cara kerjanya. Pengajuan kredit kini banyak dilakukan lewat aplikasi, dan penilaian peminjam makin bergantung pada data digital. Data yang akurat dan pemantauan yang rutin menjadi kunci agar kredit tetap sehat.
Kesimpulan
Manajemen dana bank mencakup penghimpunan dana, penyaluran dana, dan pengelolaan likuiditas. Bank menghimpun dana dari nasabah lewat tabungan, giro, dan deposito, lalu menyalurkannya menjadi kredit. Keuntungan bank berasal dari selisih bunga antara dana yang dihimpun dan kredit yang disalurkan. Selisih itu menjadi laba kalau peminjam membayar sesuai janji.
Menyalurkan kredit itu mudah karena permintaan selalu ada. Menjaga kredit sampai lunas membutuhkan penilaian yang teliti, jaminan, penyebaran kredit, pemantauan rutin, dan cadangan kerugian. Di sinilah manajemen risiko kredit berperan dalam manajemen dana bank.
Bank hidup dari kepercayaan. Nasabah percaya uangnya aman, dan bank percaya peminjam akan membayar. Manajemen risiko kredit yang dijalankan dengan disiplin menjaga kepercayaan itu. Dengan begitu, dana nasabah terlindungi dan ekonomi terus berputar.
Oleh: Lusiyani, Mahasiswa Program Studi Manajemen, Universitas Pamulang