Setiap kali menabung, mendepositokan uang, atau menerima gaji lewat rekening, ada satu hal yang jarang kita pikirkan: uang itu tidak tersimpan diam di dalam brankas. Bank mengelolanya setiap hari, menyalurkannya kepada pihak yang membutuhkan, lalu menjaga agar dana tetap tersedia ketika nasabah ingin menariknya kembali. Kualitas pengelolaan inilah yang menentukan apakah sebuah bank tergolong sehat atau justru rawan masalah. Bagi banyak orang, bank hanyalah tempat menitipkan uang, padahal di balik layar ada perhitungan yang cermat dan berlangsung tanpa henti.
Memahami cara kerja ini tidak hanya penting bagi orang yang bekerja di dunia perbankan. Nasabah yang paham akan lebih bijak dalam memilih bank dan jenis simpanan, sementara pelaku usaha dapat membaca kondisi pembiayaan dengan lebih tepat. Dengan sedikit pengetahuan dasar, kita juga tidak mudah tergiur tawaran yang tampak menguntungkan tetapi menyimpan risiko besar.
Dari Mana Bank Mendapatkan Dana?
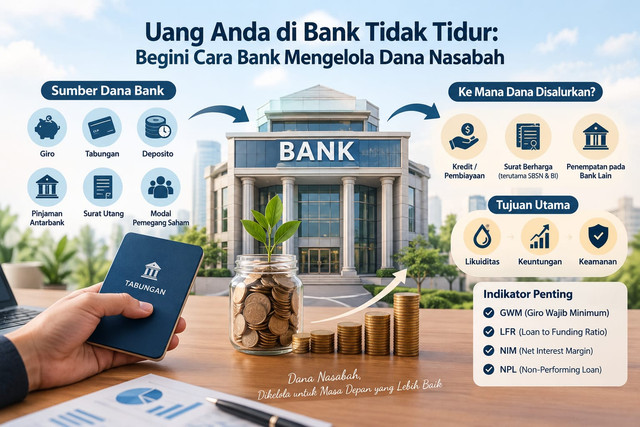
Sumber dana terbesar bank adalah dana pihak ketiga, atau yang sering disingkat DPK, yaitu simpanan masyarakat dalam bentuk giro, tabungan, dan deposito. Ketiganya memiliki karakter yang berbeda. Giro dan tabungan dapat ditarik kapan saja sehingga sifatnya jangka pendek dan bisa berubah dengan cepat. Deposito terikat jangka waktu tertentu, misalnya satu, tiga, atau dua belas bulan, sehingga bagi bank dana ini lebih stabil dan lebih mudah direncanakan penggunaannya. Itulah sebabnya bunga deposito biasanya lebih tinggi daripada bunga tabungan: nasabah “dibayar” atas kesediaannya tidak menarik uang dalam waktu tertentu.
Selain dari simpanan masyarakat, bank juga memperoleh dana dari sumber lain, seperti pinjaman antarbank, penerbitan surat utang, dan modal dari para pemegang saham. Komposisi sumber dana ini sangat memengaruhi kesehatan bank. Bank yang memiliki porsi simpanan murah, yaitu giro dan tabungan, dalam jumlah besar umumnya menanggung biaya dana yang lebih rendah, sehingga ruang untuk meraih keuntungan menjadi lebih lebar. Sebaliknya, bank yang terlalu bergantung pada dana mahal seperti deposito bunga tinggi atau pinjaman antarbank akan lebih tertekan ketika kondisi pasar berubah.
Ke Mana Dana Itu Disalurkan?
Dana yang terkumpul tidak boleh dibiarkan menganggur, karena bank tetap harus membayar bunga kepada para penyimpan setiap bulannya. Karena itu, sebagian besar dana disalurkan kembali ke masyarakat dan dunia usaha. Bentuk yang paling utama adalah kredit atau pembiayaan, mulai dari kredit konsumsi seperti kendaraan dan kartu kredit, kredit usaha untuk modal kerja dan investasi, hingga kredit properti. Kredit adalah penyumbang pendapatan terbesar bagi sebagian besar bank, dan imbal hasilnya memang tinggi. Namun, risikonya juga paling besar, sebab selalu ada kemungkinan debitur gagal membayar akibat usahanya merugi atau kondisi ekonomi yang memburuk.
Bentuk penyaluran kedua adalah penempatan pada surat berharga, terutama surat berharga negara dan instrumen yang diterbitkan Bank Indonesia. Hasilnya lebih rendah dibandingkan kredit, tetapi risikonya kecil dan instrumen ini mudah dicairkan ketika bank membutuhkan uang tunai. Karena itu, surat berharga berfungsi sebagai bantalan likuiditas sekaligus sumber pendapatan yang relatif stabil. Bentuk ketiga adalah penempatan dana pada bank lain untuk kebutuhan jangka sangat pendek, yang berguna untuk menyeimbangkan kas harian. Bank yang kelebihan dana pada hari itu dapat menempatkannya di bank lain, sementara bank yang kekurangan dapat meminjam, sehingga seluruh sistem tetap berjalan lancar.
Seni Menyeimbangkan Likuiditas, Keuntungan, dan Keamanan
Inilah inti dari manajemen dana bank. Ada tiga tujuan yang ingin dicapai sekaligus, dan ketiganya sering kali saling tarik-menarik. Bila bank menyalurkan hampir seluruh dananya ke kredit, keuntungannya memang besar, tetapi bank bisa kesulitan ketika banyak nasabah menarik uang secara bersamaan karena tidak ada dana tunai yang cukup. Sebaliknya, bila terlalu banyak dana disimpan dalam bentuk kas dan surat berharga yang aman, bank menjadi sangat tangguh tetapi pendapatannya tipis, dan pada akhirnya sulit membayar bunga simpanan yang menarik bagi nasabah. Pengelola dana yang baik harus mampu mencari titik tengah yang tepat, dan titik itu terus bergeser mengikuti kondisi ekonomi.
Untuk menjaga keseimbangan tersebut, bank dan regulator mengandalkan sejumlah indikator. Giro Wajib Minimum (GWM) adalah kewajiban bank menyimpan sebagian dana nasabah di Bank Indonesia sebagai penyangga likuiditas. Rasio kredit terhadap pendanaan, atau Loan to Funding Ratio (LFR), mengukur seberapa besar dana yang dihimpun sudah tersalurkan menjadi kredit. Net Interest Margin (NIM) menggambarkan selisih antara pendapatan bunga dan biaya bunga, sehingga menunjukkan seberapa baik bank menghasilkan laba dari kegiatan intinya. Rasio kredit bermasalah, atau NonPerforming Loan (NPL), memperlihatkan kualitas kredit yang disalurkan, dan semakin rendah angkanya berarti semakin baik. Terakhir, Capital Adequacy Ratio (CAR) atau rasio kecukupan modal menunjukkan apakah bank memiliki modal yang cukup untuk menyerap kerugian bila terjadi kredit macet. Bila Anda sedang menilai sebuah bank, kelima indikator ini adalah titik awal yang baik untuk dibaca.
Risiko yang Harus Dikelola
Pada dasarnya, mengelola dana bank adalah mengelola risiko. Risiko pertama yang paling mendasar adalah risiko likuiditas, yaitu ketidakmampuan bank memenuhi kewajibannya saat jatuh tempo. Bank mengantisipasinya dengan menjaga cadangan aset yang mudah dicairkan, memetakan jadwal jatuh tempo simpanan dan kredit, serta rutin melakukan simulasi kondisi terburuk, misalnya bila terjadi penarikan besar-besaran dalam waktu singkat. Pengalaman krisis di berbagai negara menunjukkan bahwa bank yang secara hitungan di atas kertas untung pun bisa runtuh dalam hitungan hari bila kehilangan kepercayaan nasabah dan kehabisan likuiditas.
Risiko kedua adalah risiko kredit, yaitu kemungkinan debitur tidak mampu melunasi pinjamannya. Pertahanan utamanya adalah penilaian kelayakan yang cermat sebelum kredit diberikan, penyebaran portofolio ke berbagai sektor, dan pemantauan berkala setelah kredit cair. Menyalurkan kredit terlalu terkonsentrasi pada satu sektor atau satu kelompok usaha adalah kesalahan klasik yang sudah berkalikali menjatuhkan bank, karena ketika sektor itu terpukul, seluruh portofolio ikut terguncang. Risiko ketiga adalah risiko pasar, yaitu kerugian akibat perubahan suku bunga dan nilai tukar. Ketika suku bunga naik, nilai surat berharga yang sudah dimiliki bank bisa turun, sementara biaya dana juga ikut meningkat. Bank yang tidak menyiapkan diri untuk skenario ini bisa mengalami tekanan pada laba dan modalnya sekaligus.
Perubahan yang Sedang Terjadi
Pola pengelolaan dana bank kini bergeser cukup cepat. Transaksi digital dan pembayaran lewat QRIS membuat uang nasabah berpindah antarbank dalam hitungan detik, bahkan di akhir pekan dan di luar jam kerja. Dahulu, penarikan dana dalam jumlah besar biasanya membutuhkan antrean di kantor cabang dan waktu yang cukup lama. Kini cukup beberapa ketukan di layar ponsel. Nasabah juga makin mudah membandingkan bunga simpanan dan berpindah ke tempat yang menawarkan imbal hasil lebih baik, termasuk ke platform non-bank seperti aplikasi investasi dan dompet digital. Persaingan memperebutkan dana nasabah pun menjadi lebih ketat.
Konsekuensinya, bank dituntut memantau arus dana hampir secara real time dan lebih disiplin menjaga likuiditas. Teknologi juga mengubah cara bank menyalurkan dana. Pemanfaatan data transaksi dan pola keuangan untuk menilai calon debitur, termasuk pelaku UMKM yang selama ini sulit dijangkau karena tidak memiliki catatan formal, kini semakin penting. Bila dilakukan dengan benar, pendekatan ini membuka akses pembiayaan yang lebih luas sekaligus menjaga kualitas kredit tetap terkendali. Bila dilakukan sembarangan, ia justru dapat melahirkan kredit bermasalah dalam jumlah besar yang datang dengan cepat.
Apa Artinya bagi Nasabah?
Ada beberapa hal praktis yang bisa Anda lakukan setelah memahami semua ini. Pertama, biasakan memeriksa kesehatan bank tempat Anda menyimpan uang. Laporan keuangan bank dipublikasikan secara berkala dan dapat diakses publik, sehingga Anda bisa melihat tingkat kecukupan modal, kualitas kredit, dan tren labanya. Anda tidak perlu menjadi analis untuk membacanya. Cukup perhatikan apakah angka-angkanya stabil atau memburuk dari waktu ke waktu.
Kedua, pahami batas penjaminan simpanan. Simpanan di bank dijamin oleh Lembaga Penjamin Simpanan (LPS) hingga batas nominal tertentu per nasabah per bank, dan penjaminan itu berlaku bila bunga yang diterima masih sesuai dengan tingkat bunga penjaminan yang ditetapkan. Karena itu, bunga yang jauh melampaui rata-rata pasar patut dicurigai, sebab tawaran yang terlalu menggiurkan sering kali menyembunyikan risiko yang tidak terlihat. Anda dapat mengecek batas dan tingkat bunga penjaminan terbaru langsung di situs resmi LPS, karena angkanya bisa berubah.
Ketiga, hindari menaruh seluruh dana di satu tempat. Prinsip diversifikasi yang dipegang bank dalam menyalurkan kredit berlaku juga bagi nasabah dalam menyimpan uang, terutama bila jumlahnya besar. Keempat, sesuaikan jenis simpanan dengan kebutuhan. Dana darurat sebaiknya ditaruh di tabungan atau instrumen yang mudah ditarik kapan saja, sedangkan dana yang memang tidak akan dipakai dalam waktu dekat dapat ditempatkan di deposito agar menghasilkan bunga lebih tinggi. Dengan begitu, uang Anda bekerja sesuai fungsinya masing-masing.
Penutup
Bank bukan sekadar tempat menitipkan uang. Ia adalah lembaga yang setiap hari mengatur keseimbangan antara dana yang masuk, dana yang disalurkan, dan risiko yang menyertainya. Bank yang disiplin menjaga keseimbangan itu akan bertahan lama dan dipercaya nasabah. Bank yang tergoda mengejar keuntungan jangka pendek biasanya menjadi yang pertama goyah ketika keadaan memburuk, dan yang menanggung akibatnya bukan hanya pemiliknya, tetapi juga para nasabah dan perekonomian secara luas.
Bagi nasabah, memahami hal ini membuat keputusan menabung dan berinvestasi tidak lagi sekadar ikut-ikutan atau mengandalkan nama besar, melainkan didasari pertimbangan yang jelas. Uang yang Anda simpan hari ini ikut menggerakkan kredit, usaha, dan lapangan kerja di sekitar kita, dan semakin Anda mengerti perjalanannya, semakin tenang pula Anda mempercayakannya.
Muhammad Agung Saputra
Program Studi Manajemen Fakultas Ekonomi dan Bisnis Universitas Pamulang. Tanggerang Selatan