Bank yang memiliki dana nasabah dalam jumlah besar belum tentu memperoleh keuntungan yang besar pula. Meskipun dana yang dihimpun memberikan peluang bagi bank untuk mengembangkan usahanya, keuntungan tetap bergantung pada bagaimana dana tersebut dikelola. Oleh karena itu, keberhasilan bank tidak hanya ditentukan oleh besarnya dana yang dimiliki, tetapi juga oleh efisiensi pengelolaannya.
Dana Besar Bukan Berarti Laba Besar
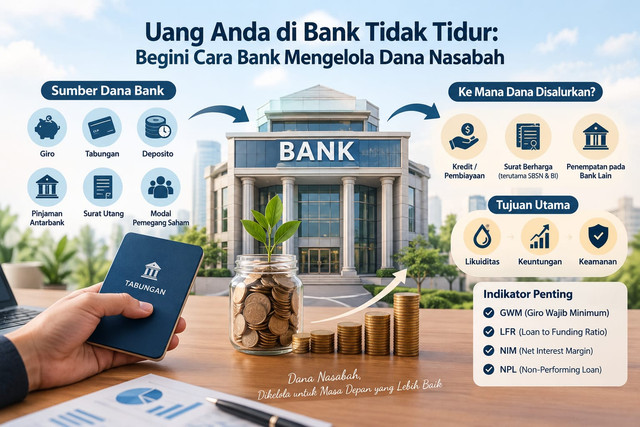
Bank umum menghimpun dana masyarakat melalui giro, tabungan, dan deposito. Dana tersebut kemudian digunakan untuk mendukung kegiatan usaha, seperti penyaluran kredit dan penempatan pada instrumen keuangan lainnya.
Namun, dana pihak ketiga (DPK) bukanlah keuntungan yang dapat langsung dinikmati bank. Dana tersebut merupakan kewajiban kepada nasabah yang harus dikelola dengan baik. Bank perlu mempertimbangkan biaya penghimpunan dana, potensi pendapatan, serta kebutuhan likuiditas agar kegiatan operasional tetap berjalan.
Artinya, peningkatan jumlah dana yang dihimpun tidak otomatis meningkatkan laba. Apabila biaya pendanaan dan operasional ikut meningkat, keuntungan yang diperoleh bisa saja tidak sebanding dengan pertumbuhan dana tersebut.
Biaya Dana Memengaruhi Keuntungan
Salah satu faktor penting dalam pengelolaan dana bank adalah cost of fund atau biaya dana. Biaya ini berkaitan dengan pengeluaran bank untuk memperoleh sumber pendanaan, terutama dari simpanan nasabah.
Sebagai contoh, deposito dengan tingkat bunga tinggi dapat membantu bank menghimpun dana, tetapi juga menimbulkan biaya bunga yang lebih besar. Sebaliknya, giro dan tabungan umumnya memiliki biaya bunga yang relatif lebih rendah sehingga dapat menjadi sumber dana yang lebih efisien.
Karena itu, bank perlu memperhatikan komposisi dana yang dihimpun, bukan hanya jumlahnya. Pengelolaan sumber dana yang tepat dapat membantu menekan biaya pendanaan dan meningkatkan peluang memperoleh keuntungan.
Penempatan Dana Harus Produktif
Setelah menghimpun dana, bank perlu menentukan penempatan yang sesuai. Dana dapat disalurkan melalui kredit atau ditempatkan pada instrumen keuangan lainnya untuk menghasilkan pendapatan.
Namun, bank tidak bisa hanya mengejar keuntungan setinggi-tingginya. Sebagian dana tetap perlu tersedia untuk memenuhi penarikan nasabah dan kewajiban pembayaran. Jika terlalu banyak dana ditempatkan pada aset yang sulit dicairkan, bank dapat menghadapi kesulitan likuiditas. Sebaliknya, dana yang terlalu banyak menganggur juga dapat mengurangi peluang memperoleh pendapatan.
Tantangan bagi bank adalah menyeimbangkan potensi keuntungan dengan kebutuhan likuiditas. Pengelolaan yang tepat memungkinkan dana digunakan secara produktif tanpa mengabaikan kewajiban kepada nasabah.
Efisiensi Operasional Juga Penting
Keuntungan bank tidak hanya dipengaruhi oleh pendapatan bunga, tetapi juga oleh biaya operasional, seperti gaji pegawai, pemeliharaan kantor, teknologi informasi, dan pelayanan nasabah.
Salah satu indikator yang dapat digunakan untuk menilai efisiensi tersebut adalah rasio Biaya Operasional terhadap Pendapatan Operasional (BOPO). Secara umum, rasio BOPO yang lebih rendah menunjukkan bahwa biaya operasional relatif lebih kecil dibandingkan pendapatan operasional.
Bank perlu memastikan bahwa pengeluaran yang dilakukan memberikan manfaat bagi kegiatan usaha. Digitalisasi, misalnya, dapat membantu meningkatkan efisiensi pelayanan, tetapi penerapannya juga membutuhkan biaya investasi dan pemeliharaan sistem.
Mengukur Keberhasilan Pengelolaan Dana
Untuk menilai keberhasilan pengelolaan dana, bank dapat memperhatikan indikator seperti Net Interest Margin (NIM) dan Return on Assets (ROA). NIM menggambarkan pendapatan bunga bersih dibandingkan dengan rata-rata aset produktif, sedangkan ROA menunjukkan kemampuan aset menghasilkan laba sebelum pajak.
Berdasarkan publikasi Otoritas Jasa Keuangan (OJK), pada Desember 2025 NIM industri perbankan Indonesia tercatat sebesar 4,56 persen dan ROA sebesar 2,53 persen. Angka tersebut memberikan gambaran mengenai profitabilitas industri perbankan, meskipun kinerja setiap bank dapat berbeda.
Dengan memperhatikan indikator tersebut bersama biaya dana dan biaya operasional, bank dapat mengevaluasi apakah dana yang dikelola telah memberikan hasil yang optimal.
Kesimpulan
Besarnya dana yang dihimpun bukan satu-satunya penentu keuntungan bank. Dana yang besar memang memberikan peluang untuk mengembangkan usaha, tetapi hasilnya bergantung pada kemampuan bank mengelola biaya pendanaan, menempatkan dana secara produktif, menjaga likuiditas, dan mengendalikan biaya operasional.
Oleh karena itu, pengelolaan dana yang efisien menjadi kunci penting dalam menjaga profitabilitas dan keberlanjutan bank. Keberhasilan bank bukan sekadar tentang seberapa banyak dana yang berhasil dihimpun, melainkan seberapa baik dana tersebut dikelola untuk menghasilkan keuntungan tanpa mengabaikan kepercayaan nasabah
Nuranggraini Amman Putrianah
Mahasiswi Universitas Pamulang