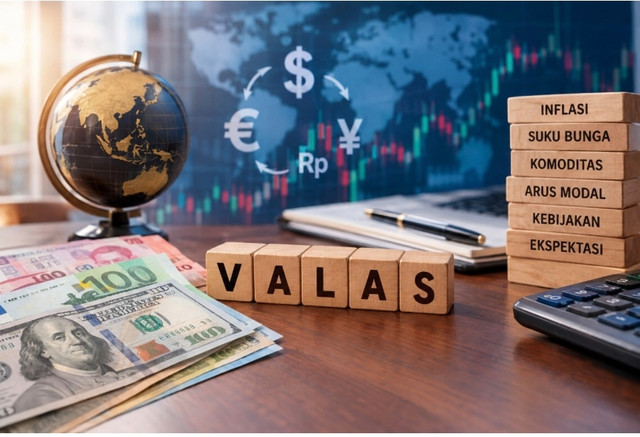
Nilai tukar mata uang bekerja seperti termometer kepercayaan. Angkanya memperlihatkan seberapa yakin dunia pada sebuah ekonomi, baik hari ini maupun beberapa tahun lagi. Ribuan pelaku pasar saling menebak langkah satu sama lain, dan tebakan mereka itulah yang menggerakkan kurs. Indonesia makin terbuka pada perdagangan dan arus modal lintas negara, sementara ketidakpastian global belum reda. Risiko valuta asing kini menjangkau jauh melewati bank besar dan perusahaan multinasional. Importir kecil, eksportir, investor, bahkan perusahaan yang hanya punya satu pinjaman dolar ikut menanggungnya dalam usaha sehari-hari.
Pelaku usaha menghadapi dilema lama dalam situasi ini. Pasar global menawarkan bahan baku yang lebih murah, pembeli yang lebih luas, dan bunga pinjaman yang lebih rendah. Satu gerakan kurs yang tak terduga dapat menghapus keuntungan yang sudah dihitung dengan susah payah di atas kertas. Peluang itu baru aman diambil kalau pelaku usaha tahu apa saja yang menggerakkan kurs.
Akar Masalah: Banyak Faktor yang Menggerakkan Kurs
Kurs punya banyak penyebab. Beberapa kelompok faktor saling memengaruhi dan sering menarik ke arah berlawanan pada saat yang sama. Siapa pun yang berurusan dengan mata uang asing perlu mengenali enam faktor utama.
- Selisih inflasi (Purchasing Power Parity). Mata uang mewakili klaim atas barang dan jasa. Ketika harga di satu negara naik jauh lebih cepat daripada di negara mitra dagangnya, klaim itu kehilangan daya beli dan kursnya cenderung melemah dalam jangka panjang. Dalam jangka pendek teori ini sering meleset, karena arus modal menggerakkan kurs lebih banyak daripada arus barang.
- Selisih suku bunga (Interest Rate Parity). Modal global memburu imbal hasil. Suku bunga acuan yang naik relatif terhadap negara lain menarik dana asing dan menguatkan mata uang, seperti yang terjadi pada strategi carry trade. Pasar membandingkan kenaikan itu dengan ekspektasinya sendiri. Kenaikan 25 basis poin saat pasar berharap 50 basis poin dapat melemahkan mata uang.
- Neraca transaksi berjalan dan harga komoditas. Negara yang mengimpor lebih banyak daripada mengekspor harus membeli valas dalam jumlah besar untuk menutup selisihnya. Ekonomi Indonesia bertumpu pada komoditas, jadi harga batu bara, sawit, dan nikel yang tinggi menopang rupiah. Topangan itu hilang saat harga jatuh bersamaan dengan tekanan dari faktor lain.
- Arus modal portofolio. Pabrik dan investasi langsung lain menetap lama di negara tujuan. Investor saham dan obligasi dapat menarik dananya dalam hitungan jam begitu persepsi risiko berubah. Dua negara dengan fundamental mirip pun bisa memiliki kerentanan kurs yang jauh berbeda, tergantung porsi “uang tamu” di pasar keuangan masing-masing.
- Kebijakan bank sentral dan kondisi politik. Pasar membaca intervensi di pasar valas, besar cadangan devisa, dan kejelasan komunikasi kebijakan setiap hari sebagai tanda kredibilitas bank sentral. Ketidakpastian politik membuat investor meminta kompensasi atas keraguannya. Mereka menjual mata uang itu, dan nilainya turun.
- Ekspektasi dan selera risiko global. Perkiraan tentang masa depan memengaruhi kurs lebih besar daripada kejadian yang sudah lewat. Saat dunia takut (risk-off), investor memindahkan modal ke dolar AS sebagai tempat berlindung. Hampir semua mata uang negara berkembang melemah bersamaan, termasuk yang fundamentalnya relatif baik.
Dengan enam faktor yang bekerja bersamaan, hampir mustahil memprediksi kurs jangka pendek dengan akurat. Penelitian bertahun-tahun bahkan menemukan bahwa analis profesional sering kalah dari tebakan acak pada horizon waktu pendek. Ramalan tidak bisa diandalkan, jadi pelaku usaha perlu mengenali bentuk risiko yang akan menimpa mereka.
Analisis Dampak: Lebih dari Sekadar Selisih Angka
Risiko valas adalah kemungkinan nilai arus kas, aset, kewajiban, atau laba berubah karena kurs bergerak ke arah yang tidak diperkirakan. Sumber masalahnya mismatch, yaitu ketidakcocokan antara mata uang tempat sebuah pihak menerima uang dan mata uang tempat ia harus membayar. Manajemen perusahaan dan lembaga keuangan perlu mengawasi tiga bentuk risiko.
- Risiko transaksi (Transaction Exposure) melekat pada kontrak yang sudah disepakati tetapi belum dibayar. Seorang importir membeli mesin seharga 100.000 dolar AS pada kurs Rp15.000 dan menghitung biayanya Rp1,5 miliar. Jika kurs saat pembayaran menjadi Rp16.000, ia harus menyiapkan Rp1,6 miliar. Biayanya naik Rp100 juta, padahal harga mesin tidak berubah.
- Risiko translasi (Translation Exposure) muncul saat laporan keuangan anak usaha di luar negeri dikonversi ke mata uang pelaporan induk. Laba tampak menyusut di atas kertas karena kurs konversi berubah, sedangkan penjualan dan operasional anak usaha itu tetap sama.
- Risiko ekonomi (Economic Exposure) paling licin dan paling sulit diukur. Perubahan kurs yang bertahan lama dapat menggeser daya saing perusahaan secara permanen. Eksportir tekstil, misalnya, kehilangan pembeli ketika mata uang pesaingnya melemah dan harga produk pesaing turun, meskipun kualitas produk eksportir itu tidak menurun.
Perusahaan yang tidak mengelola risiko ini menyeret banyak pihak. Kreditur, karyawan, pemilik, dan sistem keuangan ikut menanggung akibatnya. Krisis moneter 1997-1998 menunjukkan hal itu dengan paling jelas, karena semua faktor dan bentuk risiko tadi bertemu dalam satu peristiwa.
Sebelum pertengahan 1997, rupiah berada dalam rezim kurs terkelola dengan pita perdagangan sempit dan bergerak di kisaran Rp2.400-an per dolar AS. Banyak perusahaan swasta merasa aman meminjam dolar berbunga rendah untuk membiayai proyek yang pendapatannya dalam rupiah. Sebagian besar utang itu berjangka pendek dan tanpa lindung nilai (unhedged). Perusahaan-perusahaan itu diam-diam bertaruh bahwa kurs akan stabil, dan laporan keuangan mereka tidak mencatat taruhan tersebut sebagai risiko. Pemicunya datang dari luar. Thailand melepas patokan baht pada awal Juli 1997, lalu pasar menilai ulang seluruh ekonomi Asia Tenggara yang memiliki ciri serupa: defisit transaksi berjalan, utang luar negeri swasta yang besar, dan sistem perbankan yang rapuh.
Modal portofolio berbalik arah dengan cepat. Cadangan devisa Indonesia tidak cukup untuk terus mempertahankan rupiah, sehingga pada Agustus 1997 Bank Indonesia melepas pita intervensi dan membiarkan rupiah mengambang. Setiap pelemahan rupiah sesudahnya menambah beban utang dolar dalam hitungan rupiah. Perusahaan yang tadinya sehat tidak sanggup membayar, bank yang memberi mereka kredit menghadapi kredit macet, dan kepercayaan pada sistem keuangan merosot hingga modal makin cepat keluar. Di puncak krisis pada paruh pertama 1998, rupiah sempat menyentuh kisaran belasan ribu per dolar. Inflasi melonjak mendekati 60 persen. Produk domestik bruto menyusut sekitar 13 persen, salah satu kontraksi terdalam dalam sejarah ekonomi Indonesia.
Taper tantrum pada pertengahan 2013 memberi pembanding ketika sistem keuangan sudah lebih kuat. The Fed memberi sinyal akan mengurangi pembelian aset, lalu investor global menarik dana dari negara berkembang. Indonesia saat itu mencatat defisit transaksi berjalan dan bergantung pada aliran modal portofolio, sehingga rupiah ikut melemah. Bank Indonesia menaikkan suku bunga acuan secara bertahap sepanjang paruh kedua 2013. Rupiah sudah mengambang dan cadangan devisa lebih memadai, jadi pelemahannya jauh lebih terkendali daripada tahun 1997. Pelajaran dari krisis sebelumnya terbukti memperkuat ketahanan sistem.
Solusi Strategis: Dari Lindung Nilai Alami hingga Instrumen Derivatif
Kerusakan besar terjadi ketika empat hal menumpuk sekaligus: mismatch mata uang, jangka waktu utang yang pendek, tidak adanya lindung nilai, dan ketergantungan pada modal yang mudah berbalik. Pelaku usaha dapat mengambil empat langkah untuk memutus tumpukan itu.
- Natural hedging. Perusahaan menyamakan mata uang pendapatan dengan mata uang biaya, misalnya eksportir yang membeli bahan baku dalam dolar. Eksposur di kedua sisi saling menetralkan sehingga perusahaan tidak perlu membayar premi kepada siapa pun. Langkah ini menjadi pilihan pertama yang paling murah.
- Forward dan swap. Forward mengunci kurs pada tanggal tertentu sehingga biaya menjadi pasti. Swap menukar arus kas pokok dan bunga lintas mata uang. Perusahaan yang punya kewajiban valas dengan jadwal pembayaran jelas cocok memakai keduanya.
- Option. Option memberi hak untuk menukar mata uang pada kurs yang sudah ditentukan tanpa mewajibkan pemegangnya menukar. Perusahaan terlindung dari sisi buruk dan tetap menikmati sisi baik, dengan imbalan premi yang lebih mahal daripada instrumen lain.
- Struktur dan jatuh tempo utang. Perusahaan menghindari utang valas jangka pendek yang tidak dilindungi dan menyesuaikan jadwal jatuh tempo utang dengan jadwal penerimaan pendapatan dalam mata uang yang sama.
Penutup
Ketangguhan perusahaan di pasar global terlihat dari kesiapannya bertahan ketika tebakan tentang arah kurs meleset. Perusahaan perlu menguji diri dengan satu pertanyaan: kalau kurs bergerak ke arah paling merugikan, apakah kami masih bertahan? Jawabannya sudah ditentukan jauh sebelum krisis datang, oleh struktur utang, pencocokan mata uang, dan disiplin lindung nilai yang dipilih saat keadaan masih tenang.
Pemahaman tentang faktor penggerak kurs menjadi fondasi strategi bisnis yang tahan guncangan di tengah ekonomi yang makin dinamis. Pelaku usaha yang mengerti inflasi, suku bunga, neraca transaksi berjalan, arus modal, kebijakan otoritas, dan selera risiko global dapat membaca arah tekanan lebih awal. Mereka lalu punya waktu menyiapkan perlindungan sebelum kerugian datang. Perlindungan itu berbiaya.
Biaya perlindungan layak dipandang sebagai investasi. Lindung nilai berbayar karena yang dibeli adalah kepastian. Kepastian itu membuat perusahaan bisa menyusun anggaran, menetapkan harga, dan memutuskan investasi tanpa takut pada kejutan di hari pembayaran. Makin fleksibel instrumennya, makin mahal premi, sehingga pelaku usaha perlu menimbang tingkat perlindungan yang sepadan dengan besar eksposurnya.
Manajemen risiko valas yang disiplin dan terencana menjadi benteng terdepan bagi dunia usaha. Pengalaman 1997-1998 dan 2013 mengajarkan bahwa pengelolaan risiko valas berarti membangun ketahanan. Perusahaan yang mengelola eksposur mata uangnya dengan konsisten punya fondasi lebih kuat untuk tumbuh berkelanjutan, bahkan ketika “gosip” di pasar valas sedang paling riuh.
Muhamad Rifqi
(Mahasiswa Universitas Pamulang)